Oportunitats comercials en el creixent mercat de l'oli d'oliva al Perú

17.09.24
Tot el que cal saber per exportar productes agroalimentaris a Perú
Formació dissenyada per proporcionar una comprensió clara dels requisits legals, culturals i logístics necessaris per iniciar operacions comercials amb èxit a Perú, un mercat molt divers i amb gran potencial per als productes agroalimentaris.
Aquest informe ofereix una anàlisi de la indústria de l'oli d'oliva al Perú, amb l'objectiu d'identificar oportunitats comercials per a les empreses catalanes en aquest mercat. El document comença amb una visió general del país i una caracterització detallada del sector agroalimentari. Posteriorment, s'examinen les tendències de consum i la balança comercial, amb especial èmfasi en la relació comercial entre Catalunya i Perú. Així mateix, es presenten els diversos canals que es poden utilitzar per a la comercialització d'aquests tipus de productes al mercat peruà, les barreres d'entrada al mercat i els actors clau de la indústria. També es recull informació útil per a la preparació de les empreses davant oportunitats comercials, com ara la cultura empresarial del país i diverses activitats de promoció rellevants.
El mercat peruà té un potencial elevat de creixement tant per la demanda creixent com per la solidesa macroeconòmica que no s'ha perdut a conseqüència de la pandèmia. Així mateix, és un país que compta amb àmplia obertura a l'exterior, mitjançant acords i tractats de lliure comerç que faciliten la comercialització al país.
El comerç d'oli d'oliva entre el Perú i Espanya està marcat per una relació complementària. Tot i la seva producció interna, el Perú segueix important una quantitat considerable d'oli d'oliva, principalment d'Espanya. En aquesta línia, Espanya, es manté com el principal productor i exportador mundial d'oli d'oliva, oferint una varietat d'olis d’oliva de diferents qualitats i preus, cosa que permet satisfer la creixent demanda peruana.
La cultura gastronòmica peruana i el desenvolupament de nous centres de consum (Centres comercials, cadenes de supermercats, etc.) fan proveir un entorn de consum creixent per a aquest tipus de productes.
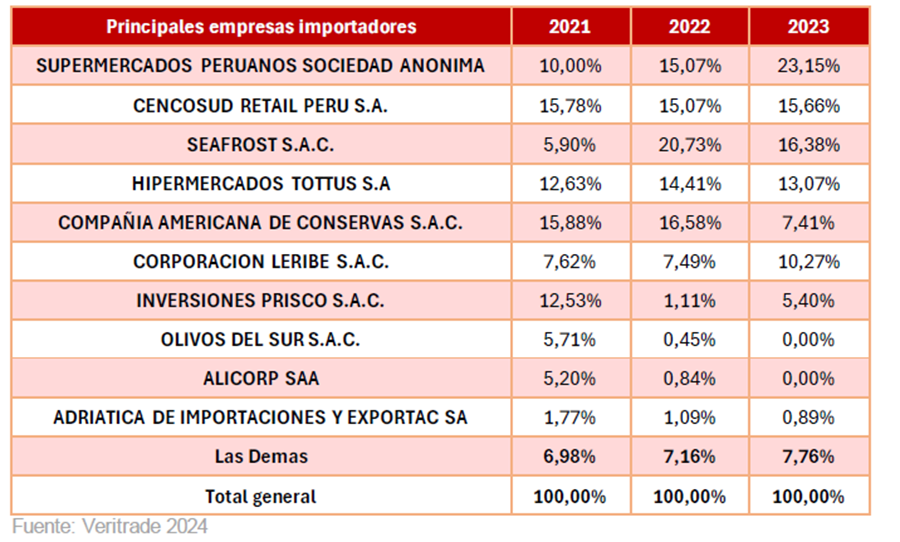
L’informe també destaca que el sistema de distribució d'aliments al Perú és breu, amb pocs intermediaris, i dominat per cadenes de supermercats com Cencosud i Falabella. A més, la normativa comercial permet una entrada relativament senzilla per als productes europeus, afavorint la competitivitat.
Caracterització general del Sector Agroalimentari
El sector agroalimentari al Perú ha experimentat un notable creixement impulsat per factors demogràfics, socioeconòmics i un creixent poder adquisitiu. La població, majoritàriament urbana, amb un 80% concentrada a Lima, ha fomentat el desenvolupament de sistemes de distribució. Des del 2010, s'ha observat una expansió comercial a les províncies, reflectint una evolució en el consum privat.
Tendències de Consum
En termes de tendències, la despesa en aliments continua sent prioritària, amb una participació del 42,5% als pressupostos familiars. Tot i això, el 2023 es va registrar una disminució en el consum de productes bàsics com l’arròs i olis vegetals. La tendència cap a una alimentació més saludable n'ha impulsat el consum. Pel que fa a les marques, les internacionals dominen el mercat, però les locals han guanyat terreny amb preus competitius.
L’Oli d'Oliva al Perú
El mercat de l'oli d'oliva ha mostrat un creixement constant en els darrers anys, a diferència d'altres olis vegetals com el de gira-sol i soja, el consum dels quals ha disminuït. Aquest augment és degut, principalment, a la percepció de l'oli d'oliva com a producte saludable. Els preus de l'oli d'oliva, especialment de la categoria verge extra, s'han incrementat a causa de factors com els costos de producció i una demanda en ascens. Els consumidors peruans valoren l'oli d'oliva pels beneficis associats a la salut i la versatilitat a la cuina, cosa que impulsa la preferència per marques reconegudes i d'alta qualitat.
El mercat peruà de l'oli d'oliva és competitiu, amb presència de marques nacionals i internacionals, encara que les marques espanyoles i italianes continuen dominant. Les marques peruanes estan guanyant terreny amb productes de qualitat i preus competitius.
La classificació de l'oli d'oliva al Perú, segons la demanda, inclou olis d’oliva verge i verge extra, que s'obtenen per mitjans mecànics o físics. Els envasos utilitzats són principalment de plàstic i vidre. Els canals de distribució inclouen grans cadenes de supermercats com Cencosud, Saga Falabella i Supermercats Peruans, així com botigues de conveniència i vendes en línia.
Balança Comercial
La balança comercial entre Espanya i el Perú al sector d'olis, especialment oli d'oliva, mostra un creixement sostingut en les exportacions d'Espanya cap al Perú. Entre el 2021 i el 2023, les exportacions d'oli d'oliva espanyol van assolir els 16.441,27 milers d'euros, amb l'oli d'oliva verge extra i altres olis d'oliva com a principals productes exportats.
Pel que fa a Catalunya, entre el 2021 i el 2023, es va observar un dèficit a la balança comercial de greixos i olis amb el Perú, reflectint que les importacions van superar àmpliament les exportacions, amb un saldo negatiu de -15.806,00 milers d'euros.
Canals de comercialització
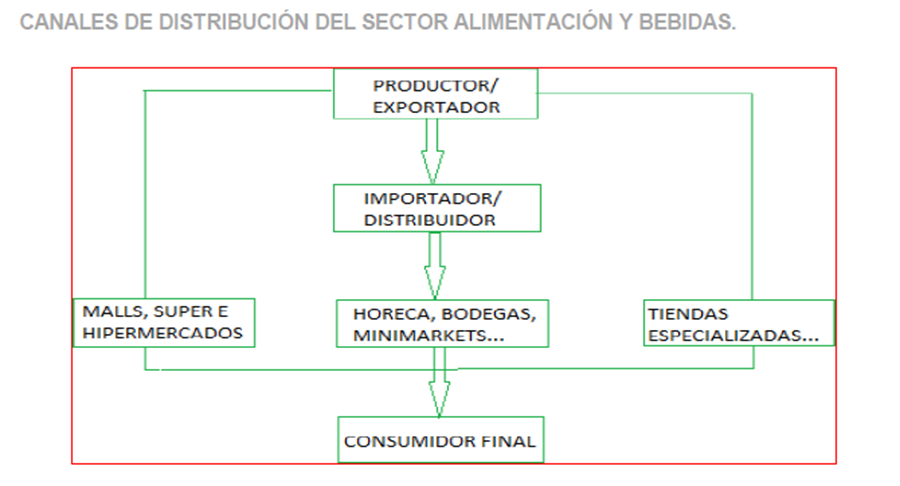
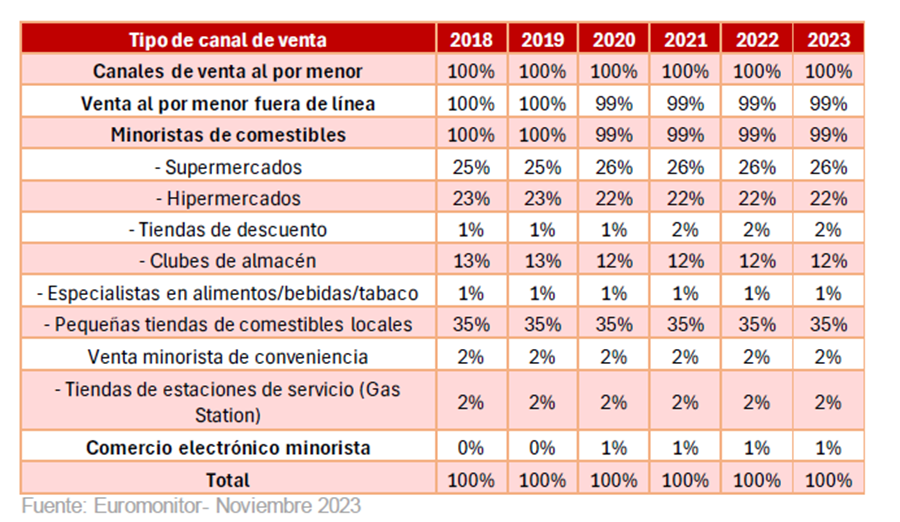
El canal de distribució d'aliments i begudes al Perú és curt, amb pocs intermediaris entre l'importador i el consumidor final. El comerç minorista, ha vist un creixement en la penetració de grans superfícies i cadenes de botigues, impulsat pel desenvolupament de centres comercials a Lima i províncies.
El sector de supermercats està dominat per tres grups principals: Intercorp/Supermercats Peruans, Cencosud i Falabella, amb més de 270 punts de venda entre Lima i províncies. A més, les botigues de conveniència, com Tambo+ i Oxxo, han experimentat una notable expansió i han abastit un 20% del mercat retail.
Les botigues especialitzades, com Casa Gourmet i Selectos Ibéricos, s'enfoquen en productes gurmet i exclusius, generalment proveïts a través d'importadors o mitjançant importacions directes.
Barreres comercials
El Perú adopta una política comercial de "Portes Obertes", orientada a reduir barreres econòmiques i operatives per a la importació de productes alimentaris. Els productes europeus generalment no han de passar per barreres aranzelàries, cosa que afavoreix la competitivitat del producte espanyol, amb impostos nacionals al consum de 16%, municipal de 2% i una assegurança d'1,25%.
Pel que fa a regulacions no aranzelàries, la Llei d'innocuïtat dels aliments requereix habilitació sanitària, i la Llei d'etiquetatge imposa requisits detallats per a la informació del producte, incloent-hi advertiments per a aliments amb alts nivells de sodi, sucre o greixos.
Si vols conèixer més actuacions comercials que promovem des de PRODECA a LATAM pots escriure a Rosalba Arrufat a rarrufat@gencat.cat o a Laia Villabí a laiavillalbi@gencat.cat.