Oportunidades comerciales en el creciente mercado del aceite de oliva en Perú

17.09.24
Todo lo que hay que saber para exportar productos agroalimentarios a Perú
Formación diseñada para proporcionar una comprensión clara de los requisitos legales, culturales y logísticos necesarios para iniciar operaciones comerciales con éxito en Perú, un mercado muy diverso y con gran potencial para los productos agroalimentarios.
Este informe ofrece un análisis de la industria del aceite de oliva en Perú, con el objetivo de identificar oportunidades comerciales para las empresas catalanas en este mercado. El documento comienza con una visión general del país y una caracterización detallada del sector agroalimentario. Posteriormente, se examinan las tendencias de consumo y la balanza comercial, con especial énfasis en la relación comercial entre Cataluña y Perú. Asimismo, se presentan los diversos canales que se pueden utilizar para la comercialización de este tipo de productos en el mercado peruano, las barreras de entrada al mercado y los actores clave de la industria. También se recoge información útil para la preparación de las empresas ante oportunidades comerciales, como la cultura empresarial del país y diversas actividades de promoción relevantes.
El mercado peruano tiene un potencial elevado de crecimiento tanto por la demanda creciente como por la solidez macroeconómica que no se ha perdido a consecuencia de la pandemia. Asimismo, es un país que cuenta con una amplia apertura al exterior, mediante acuerdos y tratados de libre comercio que facilitan la comercialización en el país.
El comercio de aceite de oliva entre Perú y España está marcado por una relación complementaria. A pesar de su producción interna, Perú sigue importando una cantidad considerable de aceite de oliva, principalmente de España. En esta línea, España se mantiene como el principal productor y exportador mundial de aceite de oliva, ofreciendo una variedad de aceites de oliva de diferentes calidades y precios, lo que permite satisfacer la creciente demanda peruana.
La cultura gastronómica peruana y el desarrollo de nuevos centros de consumo (centros comerciales, cadenas de supermercados, etc.) hacen prever un entorno de consumo creciente para este tipo de productos.
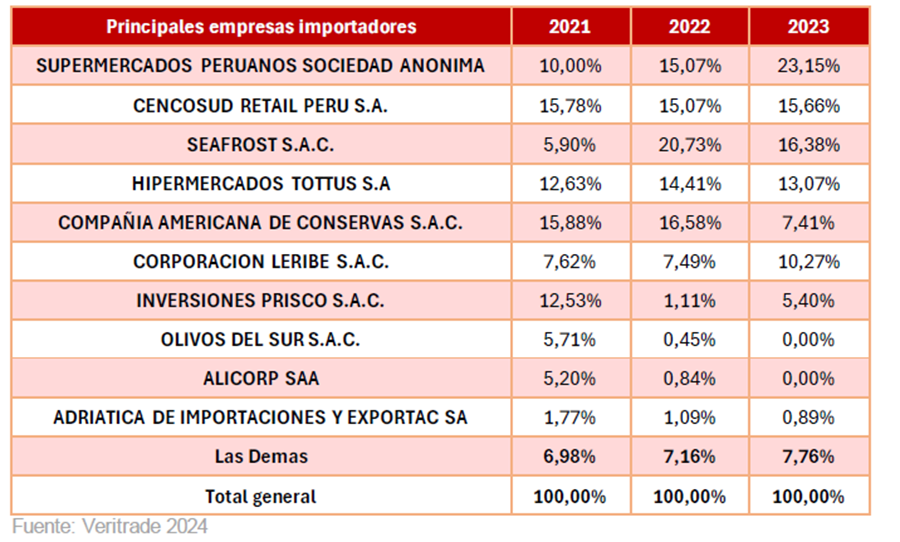
El informe también destaca que el sistema de distribución de alimentos en Perú es corto, con pocos intermediarios, y dominado por cadenas de supermercados como Cencosud y Falabella. Además, la normativa comercial permite una entrada relativamente sencilla para los productos europeos, favoreciendo la competitividad.
Caracterización general del sector agroalimentario
El sector agroalimentario en Perú ha experimentado un notable crecimiento impulsado por factores demográficos, socioeconómicos y un creciente poder adquisitivo. La población, mayoritariamente urbana, con un 80% concentrada en Lima, ha fomentado el desarrollo de sistemas de distribución. Desde 2010 se ha observado una expansión comercial en las provincias, reflejando una evolución en el consumo privado.
Tendencias de consumo
En términos de tendencias, el gasto en alimentos continúa siendo prioritario, con una participación del 42,5% en los presupuestos familiares. Aun así, en 2023 se registró una disminución en el consumo de productos básicos como el arroz y los aceites vegetales. La tendencia hacia una alimentación más saludable ha impulsado su consumo. En cuanto a las marcas, las internacionales dominan el mercado, pero las locales han ganado terreno con precios competitivos.
El aceite de oliva en Perú
El mercado del aceite de oliva ha mostrado un crecimiento constante en los últimos años, a diferencia de otros aceites vegetales como el de girasol y soja, cuyo consumo ha disminuido. Este aumento se debe principalmente a la percepción del aceite de oliva como producto saludable. Los precios del aceite de oliva, especialmente de la categoría virgen extra, se han incrementado debido a factores como los costes de producción y una demanda en ascenso. Los consumidores peruanos valoran el aceite de oliva por los beneficios asociados a la salud y la versatilidad en la cocina, lo que impulsa la preferencia por marcas reconocidas y de alta calidad.
El mercado peruano del aceite de oliva es competitivo, con presencia de marcas nacionales e internacionales, aunque las marcas españolas e italianas continúan dominando. Las marcas peruanas están ganando terreno con productos de calidad y precios competitivos.
La clasificación del aceite de oliva en Perú, según la demanda, incluye aceites de oliva virgen y virgen extra, que se obtienen por medios mecánicos o físicos. Los envases utilizados son principalmente de plástico y vidrio. Los canales de distribución incluyen grandes cadenas de supermercados como Cencosud, Saga Falabella y Supermercados Peruanos, así como tiendas de conveniencia y ventas en línea.
Balanza comercial
La balanza comercial entre España y Perú en el sector de aceites, especialmente aceite de oliva, muestra un crecimiento sostenido en las exportaciones de España hacia Perú. Entre 2021 y 2023, las exportaciones de aceite de oliva español alcanzaron los 16.441,27 miles de euros, con el aceite de oliva virgen extra y otros aceites de oliva como principales productos exportados.
En cuanto a Cataluña, entre 2021 y 2023 se observó un déficit en la balanza comercial de grasas y aceites con Perú, reflejando que las importaciones superaron ampliamente las exportaciones, con un saldo negativo de -15.806,00 miles de euros.
Canales de comercialización
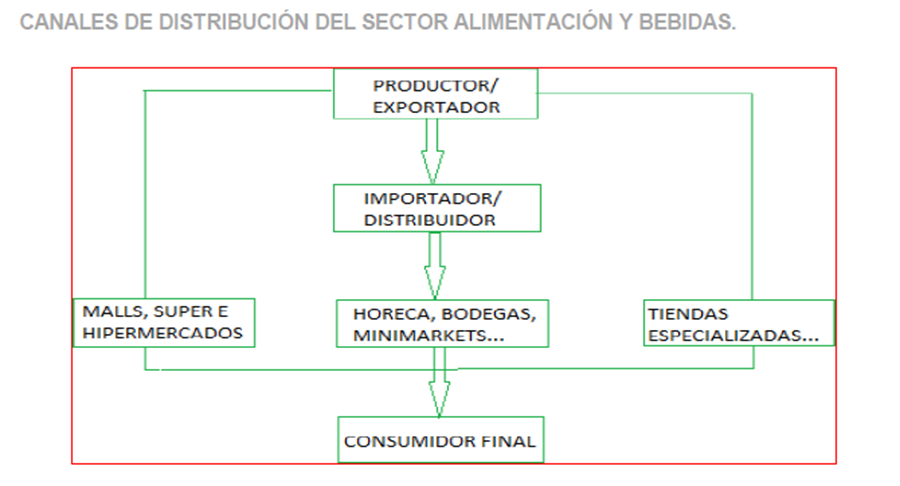
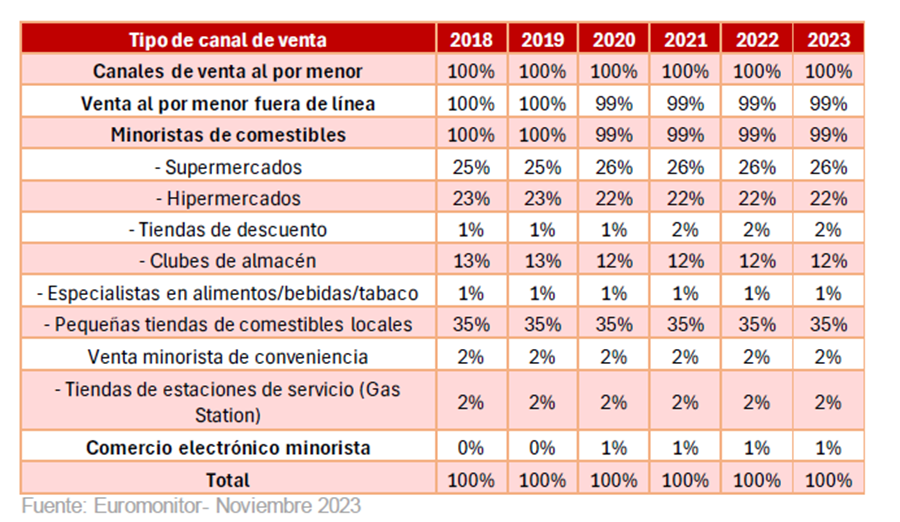
El canal de distribución de alimentos y bebidas en Perú es corto, con pocos intermediarios entre el importador y el consumidor final. El comercio minorista ha visto un crecimiento en la penetración de grandes superficies y cadenas de tiendas, impulsado por el desarrollo de centros comerciales en Lima y provincias.
El sector de supermercados está dominado por tres grupos principales: Intercorp/Supermercados Peruanos, Cencosud y Falabella, con más de 270 puntos de venta entre Lima y provincias. Además, las tiendas de conveniencia, como Tambo+ y Oxxo, han experimentado una notable expansión y han abastecido un 20% del mercado retail.
Las tiendas especializadas, como Casa Gourmet y Selectos Ibéricos, se enfocan en productos gourmet y exclusivos, generalmente provistos a través de importadores o mediante importaciones directas.
Barreras comerciales
Perú adopta una política comercial de "puertas abiertas", orientada a reducir barreras económicas y operativas para la importación de productos alimentarios. Los productos europeos generalmente no deben pasar por barreras arancelarias, lo que favorece la competitividad del producto español, con impuestos nacionales al consumo del 16%, municipal del 2% y un seguro del 1,25%.
En cuanto a regulaciones no arancelarias, la Ley de Inocuidad de los Alimentos requiere habilitación sanitaria, y la Ley de Etiquetado impone requisitos detallados para la información del producto, incluyendo advertencias para alimentos con altos niveles de sodio, azúcar o grasas.
Si quieres conocer más actuaciones comerciales que promovemos desde PRODECA en LATAM puedes escribir a Rosalba Arrufat a rarrufat@gencat.cat o a Laia Villabí a laiavillalbi@gencat.cat.